Etiket: porsiyon maliyeti
-
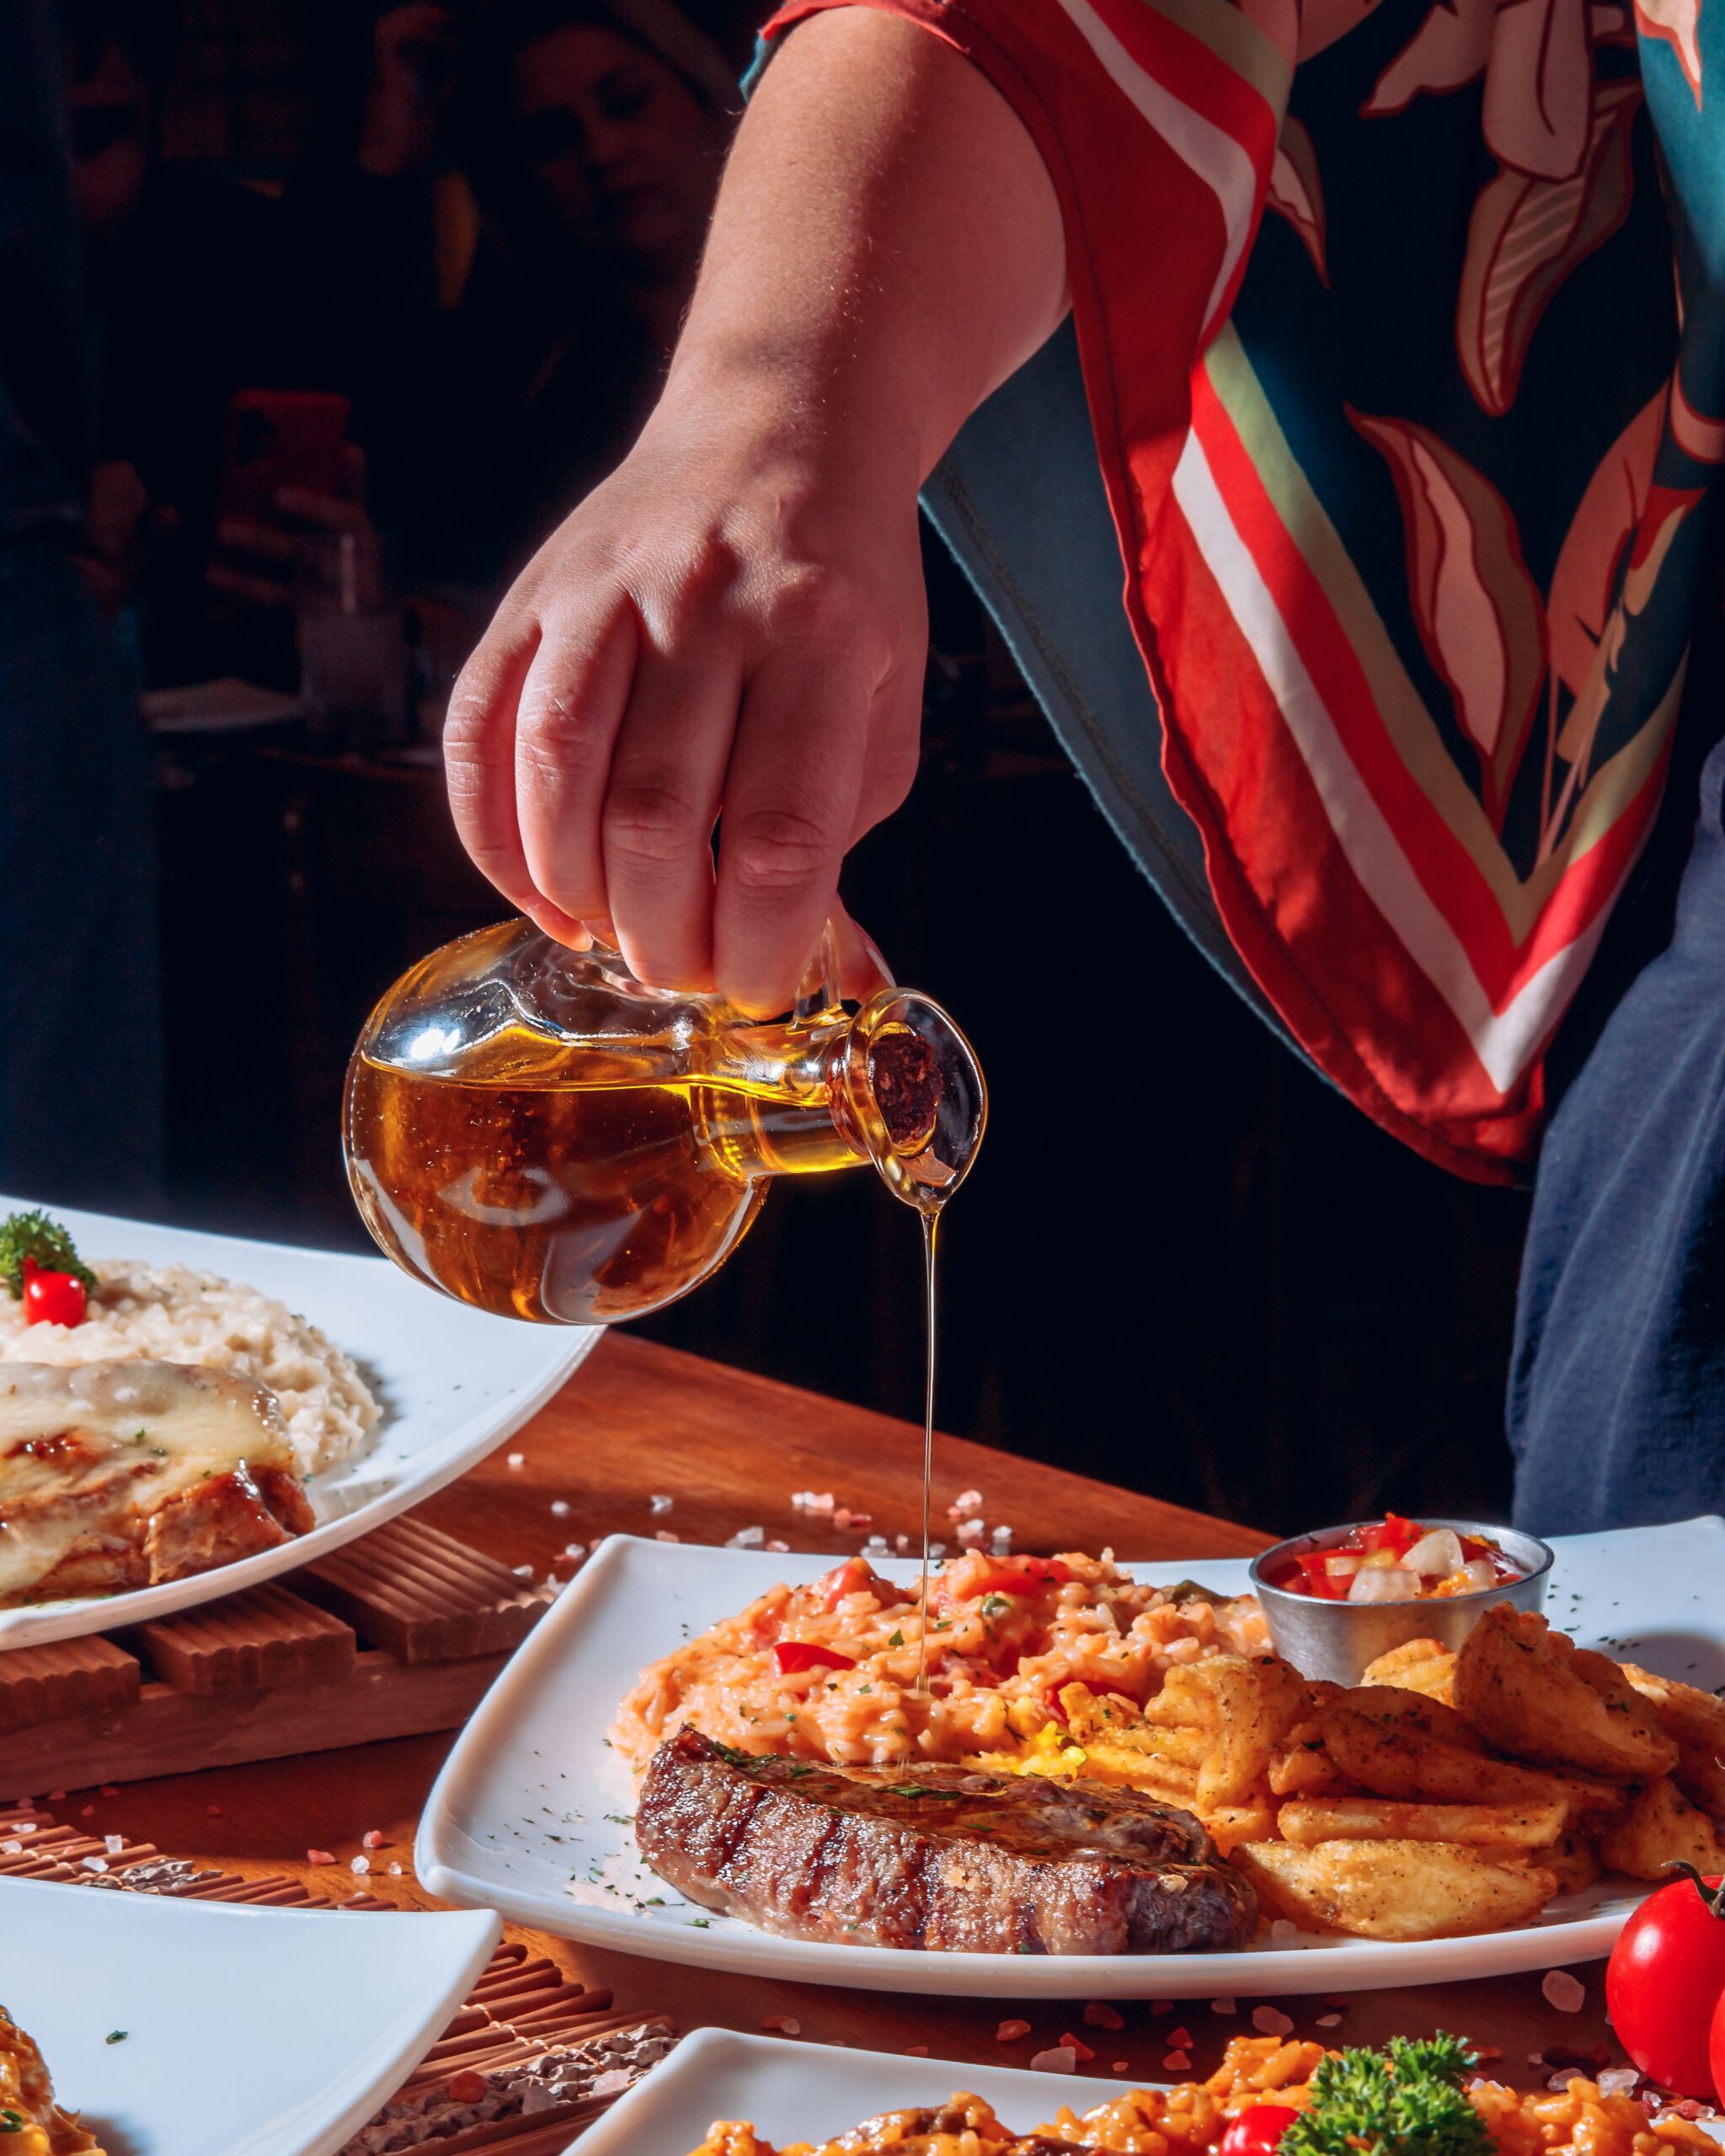
Restoran ve kafe mutfaklarında yağ; kızartma, soteleme, sos hazırlama ve birçok farklı üretim aşamasında kullanılır. Ancak kullanım miktarı standart bir ölçüye bağlı değilse çalışanların alışkanlıklarına, tava büyüklüğüne ve ürün miktarına göre değişebilir. Gün içinde küçük görünen bu farklılıklar, toplam yağ tüketiminin beklenenden hızlı artmasına neden olabilir. Ölçülmeden kullanılan yağ, hem ürün standardını hem de gerçek…
-
Restoran ve kafe mutfaklarında bir malzemenin stokta kalmaması, tedarikçinin değişmesi veya çalışanların farklı bir ürünü tercih etmesi nedeniyle reçetede yer almayan değişiklikler yapılabilir. Küçük görünen bu değişiklikler ürünün lezzetini, dokusunu, görünümünü ve maliyetini beklenenden daha fazla etkileyebilir. Ürün adı aynı kaldığında müşteri de aynı lezzeti, aynı porsiyonu ve aynı deneyimi bekler. Bir sos markasının değiştirilmesi,…
-
Restoran ve kafe mutfaklarında aynı hammaddeden her hazırlıkta aynı miktarda kullanılabilir ürün elde edilemeyebilir. Sebzelerin ayıklanması, etlerin temizlenmesi, sosların hazırlanması veya hamurların işlenmesi sırasında oluşan kayıplar; ürün kalitesine, çalışan alışkanlıklarına ve hazırlama yöntemine göre değişebilir. Bu nedenle aynı miktarda hammaddeyle başlayan iki hazırlık partisi farklı sonuçlar verebilir. Aynı miktarda ürün satın almak, her seferinde aynı…
-

Restoran ve kafelerde düşük alış fiyatı, satın alma sırasında avantajlı görünebilir. Ancak bir ürünün işletmeye gerçek maliyeti yalnızca faturadaki birim fiyatından oluşmaz. Kalite, kullanılabilir miktar, fire oranı, dayanıklılık, porsiyon verimi ve müşteri deneyimi dikkate alınmadığında ucuz alınan bir ürün işletmeye beklenenden daha pahalıya mal olabilir. Düşük alış fiyatı, ürünün mutfaktaki gerçek kullanım maliyetinin de düşük…
-
Bir restoran veya kafede ürün maliyeti hesaplanırken çoğu zaman yalnızca ana malzemelerin alış fiyatlarına bakılır. Ancak müşteriye sunulan bir porsiyonun gerçek maliyeti; kullanılan bütün malzemeler, porsiyon miktarları, üretim sırasında oluşan fireler, garnitürler, soslar ve sunuma eşlik eden diğer ürünlerle birlikte oluşur. Bu kalemlerden biri bile hesaba katılmadığında ürünün maliyeti olduğundan düşük görünebilir. Bir porsiyonun gerçek…
-

Bir restoran veya kafede ürünler ilk kez hazırlanırken belirlenen gramajlar, zaman içinde fark edilmeden büyüyebilir. Çalışanların göz kararı üretim yapması, porsiyonların daha doyurucu görünmesi isteği ve müşteri tepkilerinden kaçınma düşüncesi kullanılan malzeme miktarını artırabilir. Satış fiyatı aynı kalırken porsiyon büyüdüğünde ürünün işletmeye gerçek maliyeti yükselir. Gramajdaki küçük artışlar tek bir tabakta fark edilmese de ay…
-
Bir restoran veya kafede aynı ürünün farklı miktarlarda servis edilmesi, işletmenin ürün maliyetini doğrudan etkileyebilir. Bir çalışan standarttan daha fazla malzeme kullanırken başka bir çalışan daha küçük porsiyon hazırlayabilir. Bu farklılıklar tek bir siparişte önemsiz görünse de gün boyunca tekrarlandığında ciddi bir hammadde kaybına dönüşebilir. Porsiyondaki küçük farklılıklar, yüksek satış adetlerinde büyük maliyet farkları oluşturabilir.…
-
İki restoran aynı yemeği veya içeceği benzer fiyatlarla satıyor olsa bile ürünün işletmeye gerçek maliyeti aynı olmayabilir. Kullanılan malzemenin kalitesi, satın alma fiyatı, porsiyon miktarı, hazırlık yöntemi, fire oranı ve yan ürünler her işletmede farklılık gösterebilir. Bu nedenle dışarıdan aynı görünen bir ürün, bir işletmede kazanç sağlarken başka bir işletmede beklenenden daha düşük kâr bırakabilir.…
-

Bir restoran veya kafede menü fiyatı belirlenirken çoğu zaman yalnızca ürünün ana malzemelerine bakılır. Et, tavuk, kahve, süt veya peynir gibi temel girdiler hesaplanırken ürünün hazırlanması ve müşteriye ulaştırılması sırasında oluşan diğer giderler gözden kaçabilir. Bu durum, satış fiyatının gerçek maliyeti karşılamamasına ve ürün satıldıkça işletmenin beklediğinden daha az kazanmasına neden olabilir. Küçük görünen maliyetler…
-
Bir restoranın menü fiyatları belirli bir dönemde yeterli görünse bile kısa süre sonra işletmenin giderlerini karşılamakta zorlanabilir. Hammadde fiyatlarındaki artışlar, porsiyon farklılıkları, personel giderleri, paket servis kesintileri ve gözden kaçan sarf malzemeleri ürünün gerçek maliyetini yükseltebilir. Satış fiyatları aynı kaldığında ise her siparişten işletmeye kalan pay giderek azalır. Menü fiyatı değişmediğinde ürün aynı fiyata satılır…